Algemeen
De onroerendezaakbelasting (OZB) is een algemene heffing, die wordt bepaald aan de hand van de in de begroting vastgestelde opbrengst en de WOZ-waarden van de objecten in de gemeente. In de begroting geven we aan hoeveel opbrengst we via de OZB willen binnenhalen voor het jaar 2027. Deze begrote opbrengst wordt vermenigvuldigd met een vastgestelde indexatie om de inflatie te verwerken. Vervolgens vindt een correctie plaats op basis van het aantal WOZ-objecten in de gemeente (peildatum 1 januari 2026 voor de begroting 2027).
Het tarief wordt vervolgens bepaald door de gewenste opbrengst te delen door de totale WOZ-waarde. Dit betekent bij een stijging van de WOZ-waarde een lager tarief en bij daling van de WOZ-waarde een hoger tarief wordt vastgesteld. Als de opbrengst achteraf hoger blijkt te zijn dan waarmee gerekend was, dan levert dit eenmalig een voordeel op, maar het jaar erna vindt een neerwaartse bijstelling van het tarief plaats. Deze werkwijze geldt voor zowel woningen als niet-woningen. Eind 2026 volgt een voorstel aan de raad om de tarieven voor 2027 vast te stellen.
Opbrengsten
In onderstaande tabel is vermeld de omvang van de gewenste opbrengst van onroerendezaakbelastingen gesplitst naar woningen en niet-woningen.
Opbrengsten onroerendezaakbelasting 2027 (bedragen x € 1.000)
|
| |
|
Woningen |
Niet-woningen |
Totaal |
| 1. |
Basisraming Kadernota 2027 |
8.270 |
5.660 |
13.930 |
| 2. |
Inflatie (2,5%) |
207 |
142 |
349 |
| 3. |
Areaal en afronding |
3 |
-2 |
1 |
| 4. |
Raming 2027 |
8.480 |
5.800 |
14.280 |
Onroerendezaakbelasting voor woningen, niet-woningen en de relatie met de algemene uitkering
Alle gemeenten ontvangen van het Rijk een algemene uitkering uit het gemeentefonds. Dit is de belangrijkste inkomstenpost voor iedere gemeente. De hoogte van de rijksbijdrage bestaat uit een genormeerd kostengeoriënteerde bestanddeel waarvan de genormeerde OZB-inkomsten worden afgetrokken. Het kostengeoriënteerde bestanddeel wordt bepaald door verschillende variabelen; aantal inwoners en woningen, leeftijdsopbouw, aantal bijstandontvangers, centrumfunctie, etc.
Het genormeerde OZB-inkomstenbestanddeel wordt bepaald door een genormeerd landelijk uniform rekentarief over de WOZ-waarden in de gemeente. De aftrekpost voor 2027 van woningen en niet-woningen is gezamenlijk 15,0 miljoen euro. Het tarief is voor alle gemeenten gelijk. Verschillen tussen gemeenten in de OZB-aftrekpost worden daardoor alleen bepaald door verschillen in de waarden van onroerende zaken. De tarieven die de gemeenten werkelijk in rekening brengen bij de gebruikers en eigenaren van onroerende zaken spelen hierbij geen enkele rol. Dit betekent dat wanneer een gemeente het OZB-tarief verhoogt of verlaagt dat geen gevolgen voor de algemene uitkering uit het gemeentefonds heeft. Alleen als de waarde verandert, door hertaxatie of door nieuwbouw of sloop, verandert de algemene uitkering.
Onroerendezaakbelasting voor woningen vergeleken met omliggende gemeenten
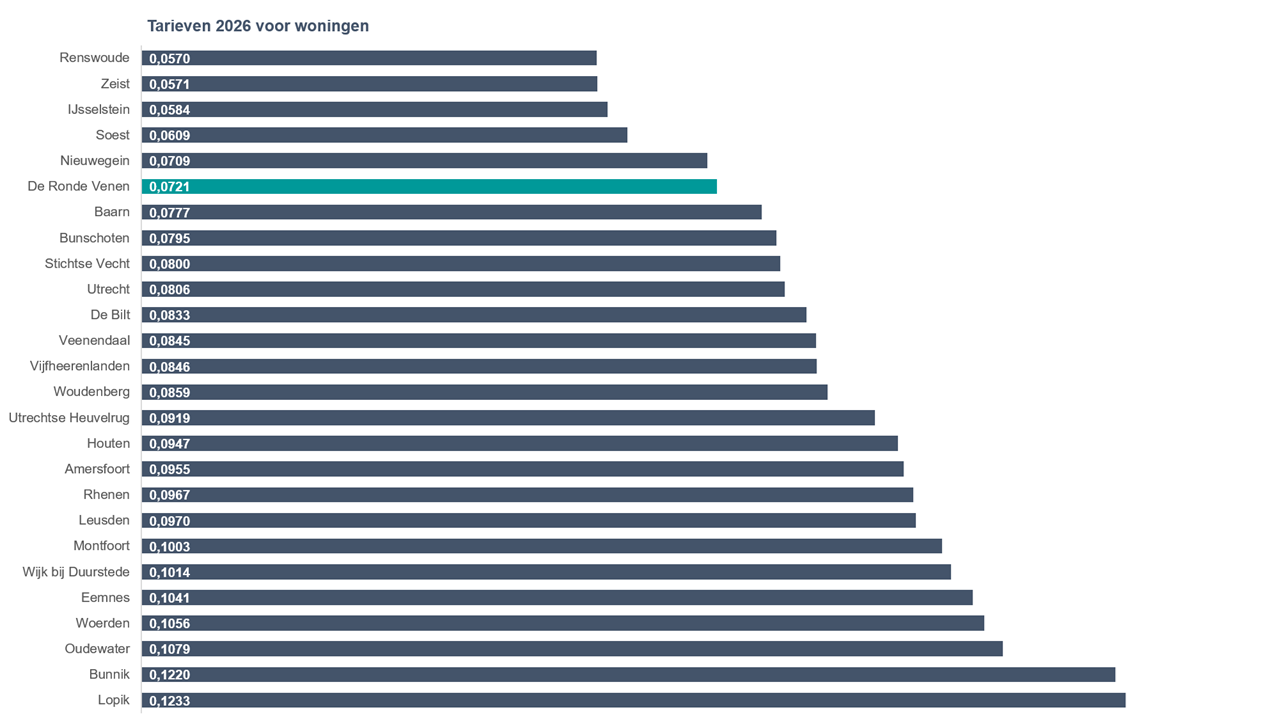
De OZB-tarieven voor woningen in 2026 liggen in de provincie Utrecht uiteen. Uit de Atlas van de lokale lasten 2026 (COELO, Rijksuniversiteit Groningen) blijkt dat gemeenten zoals Lopik, Bunnik en Oudewater tot de hoogste tarieven behoren, terwijl Zeist, Renswoude en IJsselstein tot de laagste categorie vallen. De Ronde Venen heeft met 0,0721 een relatief laag OZB-tarief vergeleken met omliggende gemeenten. Dit betekent dat inwoners in onze gemeente minder OZB betalen dan in veel andere Utrechtse gemeenten.
De Atlas van de lokale lasten 2027 verschijnt in het voorjaar van 2027. De nieuwe gegevens worden betrokken bij de volgende begroting.
Onroerendezaakbelasting voor niet-woningen vergeleken met omliggende gemeenten
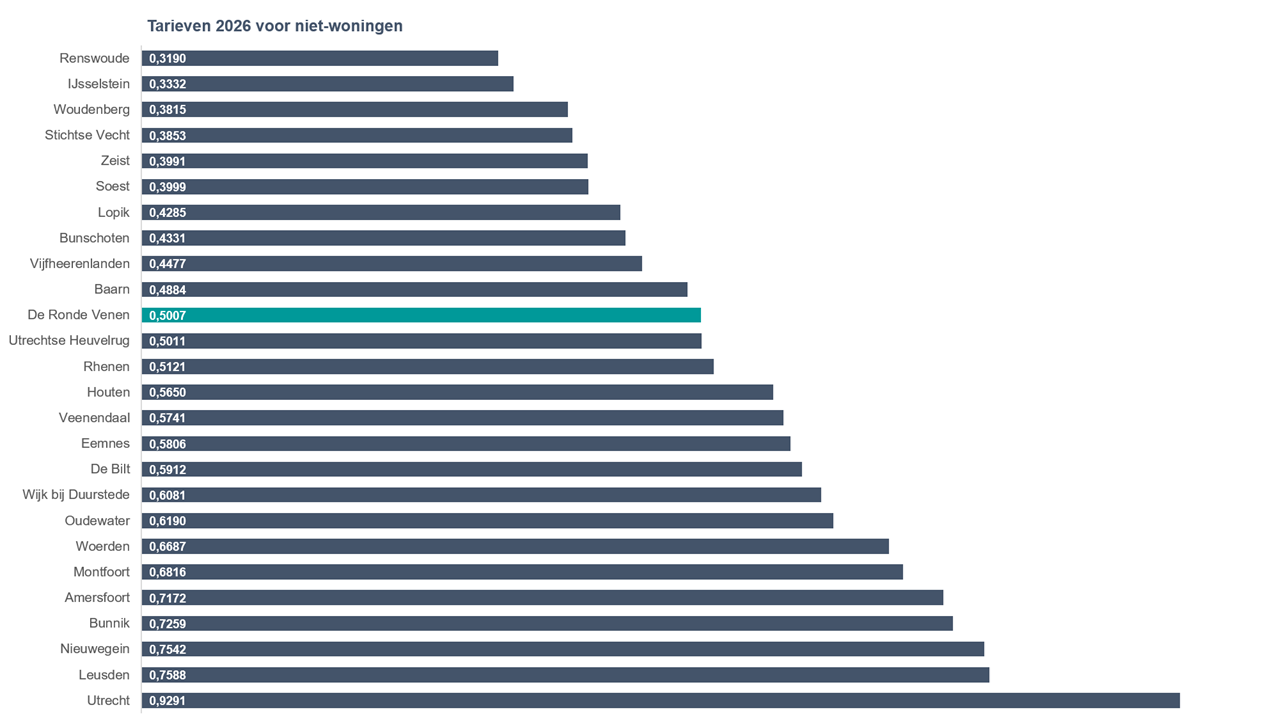
Voor niet-woningen betalen zowel de eigenaar als de gebruiker OZB. Omdat deze lasten in de praktijk grotendeels worden doorberekend (bijvoorbeeld via huur), zijn de tarieven samengevoegd tot één totaalbeeld. De vergelijking is gebaseerd op de Atlas van de lokale lasten 2026 (COELO, Rijksuniversiteit Groningen). Uit de gegevens blijkt dat Utrecht met 0,9291% het hoogste tarief voor niet-woningen in de provincie Utrecht heeft. Gemeenten als Leusden, Nieuwegein en Bunnik volgen met relatief hoge tarieven.
De Ronde Venen (0,5007%) bevindt zich in de middenmoot, met een tarief dat lager is dan in veel omliggende gemeenten, zoals Montfoort, Woerden, Oudewater en Wijk bij Duurstede. Tegelijkertijd ligt het tarief boven dat van gemeenten met de laagste lasten, zoals IJsselstein, Zeist en Renswoude.
De Atlas van de lokale lasten 2027 verschijnt in het voorjaar van 2027. De nieuwe inzichten worden betrokken bij de volgende begroting.