Bestuurlijke hoofdlijnen

Bestuurlijke inleiding

Terug naar navigatie - Bestuurlijke inleiding - Bestuurlijke inleiding

Het voorjaar van 2026 stond in het teken van de gemeenteraadsverkiezingen. Met de komst van een nieuwe raad en een nieuw college begon een nieuwe bestuursperiode, waarin ruimte ontstond voor hernieuwde ambities en samenwerking. Kort na de verkiezingen presenteerde het college het coalitieakkoord Vooruit door samenwerking, waarin de gezamenlijke koers voor de komende jaren is vastgelegd.


In dezelfde periode stelde de gemeenteraad de Kadernota 2027 vast. Deze nota vormt traditioneel het financiële en inhoudelijke kompas voor de begroting. De keuzes uit de Kadernota, samen met de maatregelen, acties en middelen uit het coalitieakkoord, komen samen in deze Programmabegroting 2027 – 2030.


Zo vormt deze begroting het eerste gezamenlijke product van de nieuwe bestuursperiode: een vertaling van politieke ambities naar concrete plannen, middelen en resultaten voor de komende vier jaar.


De Programmabegroting 2027 presenteert een sluitend begrotingsjaar met een sterke reservepositie en ruimte voor investeringen in de leefomgeving, woningbouw, veiligheid en maatschappelijke voorzieningen. Dit sluit aan bij het begrotingsadvies 2027 - 2030 van de Vereniging van Nederlandse Gemeenten.


Tegelijkertijd laat het meerjarig perspectief zien dat de gemeente vanaf 2028 wordt geconfronteerd met oplopende structurele tekorten. Ondanks geplande besparingen en inzet van reserves blijft het noodzakelijk om de komende jaren aanvullende maatregelen te treffen om tot een structureel sluitende meerjarenbegroting te komen.


Burgemeester en wethouders van de gemeente De Ronde Venen

Leeswijzer

Terug naar navigatie - Leeswijzer - Leeswijzer
Wat is een programmabegroting?
De programmabegroting is een belangrijk document waarmee de gemeenteraad richting geeft aan het gemeentelijk beleid en de inzet van financiële middelen. In de begroting staan de plannen voor het komende jaar en de financiële doorkijk naar de jaren daarna.
 

De begroting maakt inzichtelijk:

  • welke maatschappelijke resultaten de gemeente wil bereiken;
  • welke activiteiten, producten en diensten daarvoor worden ingezet;
  • welke financiële middelen daarvoor beschikbaar zijn.
 
Op basis van de programmabegroting legt het college achteraf in de programmarekening verantwoording af over de behaalde resultaten en de besteding van de beschikbare middelen.
Hoe leest u de programmabegroting?

U kunt de Programmabegroting 2027 op twee manieren raadplegen:

  • Digitaal, via de begrotingsapp: https://de-ronde-venen.begrotingsapp.nl/
  • Als pdf-document, in de traditionele documentvorm.


De digitale omgeving heeft een overzichtelijke navigatiestructuur waarmee u eenvoudig door de begroting kunt bladeren, onderwerpen snel kunt opzoeken en gemakkelijk kunt doorklikken naar achtergrondinformatie. De pdf-versie biedt een compleet overzicht van de begroting in één document.

Welke onderdelen bevat de programmabegroting?


Bestuurlijke hoofdlijnen

In de bestuurlijke hoofdlijnen geeft het college een overzicht van de belangrijkste opgaven en ontwikkelingen voor 2027. Daarnaast wordt de financiële positie van de gemeente toegelicht. Onderdeel hiervan is een financieel dashboard met een meerjarig overzicht van de financiële ontwikkeling in de periode 2023 – 2030. 


Programma's

De begroting is verdeeld in vijf programma’s. Per programma wordt beschreven:

  1. de beoogde maatschappelijke effecten;
  2. de in te zetten activiteiten, inclusief de bijdrage van verbonden partijen;
  3. de financiële risico’s;
  4. de baten en lasten;
  5. de voorgestelde meerjareninvesteringen; (nieuw onderdeel, toegevoegd naar aanleiding van het advies van de auditcommissie bij de Programmarekening 2025)
  6. de bijbehorende landelijke beleidsindicatoren. 
Deze opbouw biedt inzicht in wat we willen bereiken, welke inspanningen daarvoor worden geleverd en welke financiële middelen en risico’s daarmee samenhangen.


Paragrafen

De paragrafen behandelen onderwerpen die programma-overstijgend zijn. Het gaat om:
  • Lokale heffingen.
  • Weerstandsvermogen en risicobeheersing.
  • Onderhoud kapitaalgoederen.
  • Financiering.
  • Bedrijfsvoering.
  • Grondbeleid.
  • Subsidies.


Financiële begroting

In de financiële begroting worden de cijfers vanuit verschillende invalshoeken toegelicht. Dit onderdeel bevat onder andere:

  • een overzicht van de incidentele baten en lasten;
  • het verloop van reserves en voorzieningen;
  • een toelichting op financiële begrippen en afkortingen.
 
Bedragen in de tabellen zijn afgerond op duizenden euro's. Hierdoor kunnen kleine afrondingsverschillen voorkomen.

Financiële hoofdlijnen

Samenvatting van het financieel perspectief 2027 - 2030

Terug naar navigatie - Financiële hoofdlijnen - Samenvatting van het financieel perspectief 2027 - 2030

De Programmabegroting 2027 presenteert een sluitend begrotingsjaar met een sterke reservepositie en ruimte voor investeringen in de leefomgeving, woningbouw, veiligheid en maatschappelijke voorzieningen. Tegelijkertijd laat het meerjarig perspectief zien dat de gemeente vanaf 2028 wordt geconfronteerd met oplopende structurele tekorten. Ondanks geplande besparingen en inzet van reserves blijft het noodzakelijk om de komende jaren aanvullende maatregelen te treffen om tot een structureel sluitende meerjarenbegroting te komen.


Reserves en financiële positie

De algemene reserve ontwikkelt zich positief en groeit naar verwachting van € 25,9 miljoen eind 2026 naar € 39,1 miljoen eind 2027. Daarna blijft de reserve op een hoog niveau van ruim € 36 miljoen in 2030. Daarmee blijft de reserve ruimschoots boven de voorgestelde ondergrens van € 11 miljoen en beschikt de gemeente over een solide financiële buffer om risico's en incidentele tegenvallers op te vangen.


Wel moet worden opgemerkt dat een voorgestelde overheveling van € 12 miljoen naar een bestemmingsreserve voor de nieuwbouw van het gemeentehuis nog niet in deze cijfers is verwerkt. Dit kan de toekomstige omvang van de algemene reserve aanzienlijk beïnvloeden.


Investeringen

Voor 2027 is een investeringsprogramma van € 16,7 miljoen opgenomen. De grootste investeringen hebben betrekking op wegen, buitensportaccommodaties, bruggen en onderwijshuisvesting. Deze investeringen dragen bij aan de kwaliteit van de leefomgeving en gemeentelijke voorzieningen, maar leiden ook tot toekomstige kosten van afschrijvingen en rente.


Woonlasten

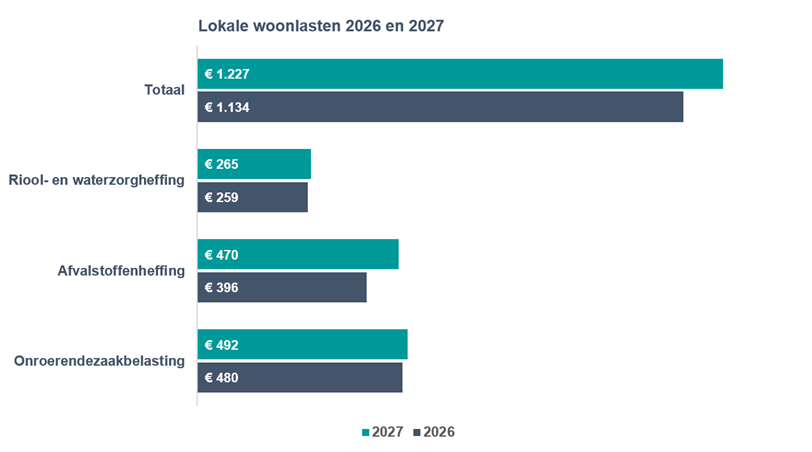
De woonlasten voor inwoners stijgen in 2027 van € 1.134 naar € 1.227 voor een gemiddeld meerpersoonshuishouden met een koopwoning. Deze stijging wordt voornamelijk veroorzaakt door inflatiecorrecties op lokale heffingen en een stijging van de afvalstoffenheffing door hogere kosten voor het inzamelen en verwerken van afval.


Voor huishoudens die kiezen voor een kleinere restafvalcontainer pakt de ontwikkeling gunstiger uit. In dat geval dalen de woonlasten in dit voorbeeld met € 100, van € 1.227 naar € 1.127.

Overzicht baten, lasten, reserves en begrotingsresultaat 2027 - 2030

Terug naar navigatie - Financiële hoofdlijnen - Overzicht baten, lasten, reserves en begrotingsresultaat 2027 - 2030

In de onderstaande tabel zijn de financiële resultaten voor de jaren 2027 – 2030 opgenomen. Het overzicht bevat de lasten en baten, de structurele en incidentele inzet van reserves en het daaruit volgende begrotingsresultaat.


Financiële resultaten (bedragen x 1.000)
  2027 2028 2029 2030
Lasten 163.122 156.488 165.259 165.050
Baten 178.550 154.094 161.022 163.819
Saldo van baten en lasten (- = tekort en + = overschot) 15.429 -2.394 -4.237 -1.231
Structurele inzet van reserves 419 419 419 419
Incidentele inzet van reserves -15.402 -273 -300 -3.393
Saldo van inzet reserves -14.983 146 119 -2.974
Begrotingsresultaat (- = tekort en + = overschot) 446 -2.248 -4.118 -4.205

Aansluiting ten opzichte van de Kadernota 2027

Terug naar navigatie - Financiële hoofdlijnen - Aansluiting ten opzichte van de Kadernota 2027

Bij de vaststelling van de Kadernota 2027 werd uitgegaan van een overschot van € 243.000 in 2027 en tekorten oplopend tot € 2,8 miljoen in 2030. Per saldo komt de begroting voor 2027 iets gunstiger uit, maar verslechtert het beeld vooral in 2030.

De belangrijkste mutaties zijn:

  • Autonome ontwikkelingen leiden per saldo tot een nadeel in 2027, maar verbeteren het resultaat vanaf 2028. Positieve effecten komen onder meer voort uit hogere opbrengsten uit omgevingsvergunningen. Tegenover deze voordelen staan hogere loon- en prijsstijgingen, stijgende kosten in het sociaal domein en lagere bijdragen uit het gemeentefonds.
  • Nieuw beleid legt structureel beslag op de begroting. De extra maatregelen bedragen jaarlijks tussen € 1,3 miljoen en € 2,1 miljoen en betreffen onder andere woningbouw, openbare ruimte, recreatie, jeugdbeleid, openbare orde en veiligheid, digitalisering en het nieuwe gemeentehuis.
  • Overige ontwikkelingen leveren een structureel voordeel op van oplopend € 0,75 miljoen in 2027 tot € 2,25 miljoen vanaf 2028. Dit voordeel is gebaseerd op taakstellende besparingen in de bedrijfsvoering, beheersing van de kosten binnen Wmo en Jeugdzorg en toekomstige besparingen op subsidies.
  • Inzet reserves wordt gebruikt om incidentele lasten en baten te verrekenen van de autonome ontwikkelingen en nieuw beleid.


Aansluiting ten opzichte van de Kadernota 2027 (bedragen x 1.000)
    2027 2028 2029 2030
  Kadernota 2027 | Financieel resultaat (- = tekort en + = overschot) 243 -3.792 -4.723 -2.825
1. Autonome ontwikkelingen -546 323 1.949 1.110
2. Nieuw beleid -2.099 -1.945 -1.477 -1.347
3. Overige ontwikkelingen 750 2.250 2.250 2.250
4. Inzet reserves 2.098 916 -2.117 -3.393
  Begrotingsresultaat (- = tekort en + = overschot) 446 -2.248 -4.118 -4.205


Kadernota 2027 

In de Kadernota 2027 die de raad heeft vastgesteld op 2 juli 2026 was de startpositie voor het opstellen van de Programmabegroting 2027 een overschot van € 243.000 in 2027 aflopend naar een tekort van € 2.825.000 in 2030.


1. Autonome ontwikkelingen

De wijzigingen in de begroting voor de jaren 2027 - 2030 worden hierna in grote lijnen uitgelegd. Een gedetailleerder overzicht per programma is te vinden in de financiële begroting. 


In de onderstaande tabel staan de structurele en incidentele mutaties per jaar. Positieve bedragen betekenen een voordeel en de negatieve bedragen een nadeel.


 Autonome ontwikkelingen (bedragen x 1.000)
Nr. Omschrijving 2027 2028 2029 2030


1.

De loon- en prijsstijgingen voor alle gemeentelijke taken – zoals het beheer en onderhoud van wegen, openbaar groen, vastgoed, leerlingenvervoer, jeugdhulp en de uitvoering van de Wmo – leiden tot bijstellingen in de financiële ramingen.

Van deze kostenstijging wordt € 2.320.000 gedekt via de algemene uitkering van het Rijk. Daarnaast wordt € 393.000 gecompenseerd door een aanpassing van de lokale heffingen.

-764 -562 -225 -258
2. De kostenontwikkeling van de nieuwe gemeenschappelijke regeling Sociaal Domein Utrecht West (SDUW) is in de begroting verwerkt op basis van de Raadsinformatiebrief van 9 juni 2026. -550 -450 -450 -450
 3. De uitvoering van de anterieure overeenkomst De Meijert is bijgesteld. Hierdoor ontstaan in 2027 en 2028 financiële mutaties, die volledig via de reserves zijn verwerkt. -338 304 0 0
 4. In 2027 staat de verkoop van het perceel Herenweg 196 en 196A gepland. Door onder meer de kosten voor het opruimen van het terrein valt de netto-opbrengst lager uit. Deze daalt met € 230.000 naar € 320.000. Het nadeel wordt verwerkt via de reserves. -230 0 0 0
5. De rijksbijdragen in de algemene uitkering zijn geactualiseerd conform de meicirculaire gemeentefonds 2026 (Raadsinformatiebrief 30 juni 2026). -160 -490 -1.390 -1.850
6. De kosten voor verkiezingen in 2027 en 2028 zijn geactualiseerd op basis van de kostenontwikkeling. Voor 2030 is rekening gehouden met zowel de reguliere Tweede Kamerverkiezing als de gemeenteraadsverkiezingen. -15 -5 -10 -135
7. De jaarlijks terugkerende lasten voor afschrijvingen en rente zijn geactualiseerd. Deze ontwikkeling werkt door in alle jaren van de meerjarenbegroting. 0 -323 601 -750
8. De ramingen voor de opbrengsten uit omgevingsvergunningen zijn geactualiseerd op basis van het verwachte aantal aanvragen. Dit leidt tot wisselende bijstellingen in het financieel meerjarenperspectief. 1.310 1.680 1.180 1.180
9.  De uitvoering van de anterieure overeenkomst Oosterland is geactualiseerd. Dit leidt tot financiële mutaties die volledig via de reserves zijn verwerkt. 138 188 2.262 3.393
10. De kostenontwikkeling van de gemeenschappelijke regeling Veiligheidsregio Utrecht (VRU) is verwerkt in de begroting conform het raadsbesluit van 2 juli 2026. 63 -19 -19 -20
  Totaal autonome ontwikkelingen -546 323 1.949 1.110


2. Nieuw beleid

In onderstaande tabel staan per jaar de structurele en incidentele mutaties. De bijbehorende actie is telkens tussen haakjes vermeld.


Nieuw beleid (bedragen x 1.000)
Nr. Omschrijving 2027 2028 2029 2030


1. Voor vergunningverlening, toezicht en handhaving van het bestemmingsplan Vinkeveense Plassen (B27 | 1.3.1 en B27| 1.3.2) ontstaan tijdelijk extra uitvoeringskosten. Deze mutaties zijn volledig via de reserves verwerkt. -933 -933 0 0
2.
Bij het behoefteonderzoek voor de woonvisie (B27 | 1.1.1) is sprake van incidentele kosten. De hieruit voortvloeiende mutatie wordt volledig onttrokken aan de reserves.
-30 0 0 0
3. Voor het beter benutten van de bestaande woningvoorraad (B27 | 1.1.5) is sprake van incidentele kosten. De hieruit voortvloeiende mutatie wordt volledig onttrokken aan de reserves. -30 -70 0 0
4.
De periodieke kosten voor het stimuleren van doorstroming naar een passende woning (B27 | 1.1.2) in 2027 en 2030 zijn structureel verwerkt in de meerjarenraming.
-10 0 0 -15
5.
Voor het maken van nieuwe dorpsvisies voor de dorpen als kwaliteitskader voor ruimtelijke ontwikkelingen (B27 | 1.2.1) ontstaan tijdelijke kosten. Deze mutaties zijn volledig via de reserves verwerkt.
-70 -70 -70 0
6.
Voor de ontwikkeling van het gebied rond Zandeiland 1 en de parkeerplaats bij de A2 (B27 | 1.3.5) worden incidentele kosten gemaakt. De kosten voor 2027 worden gedekt uit de reserves. De kosten voor 2028 worden ten laste van het begrotingsresultaat gebracht, omdat het bedrag lager is dan de minimale onttrekking van € 25.000 aan reserves.
-40 -15 0 0
7.
Voor de ontwikkeling van Zandeiland 4 en 5 (B27 | 1.3.6) worden incidentele kosten gemaakt. De hieruit voortvloeiende mutatie wordt volledig onttrokken aan de reserves.
-50 0 0 0
8.
Voor onderzoek naar mogelijkheden tot het vergroten van de aantrekkelijkheid en het gebruik van recreatieve voorzieningen (B27 | 1.4.1) ontstaan incidentele kosten. De hieruit voortvloeiende mutatie wordt volledig onttrokken aan de reserves.
-25 0 0 0
9.
Voor het locatieonderzoek en de haalbaarheidstoets voor het realiseren van passantensteigers (B27 | 1.4.5) wordt in 2027 rekening gehouden met incidentele kosten. 
-25 0 0 0
10.
De geplande investering in de doorvaart De Heul (B27 | 1.4.7) leidt tot structurele kosten. Deze kosten zijn verwerkt in de meerjarenraming.
0 0 -96 -96
11.
Voor onderzoeken naar de mogelijkheden voor veilige en toegankelijke zwemlocaties bij het Abcoudermeer, de Kerkvaart (Mijdrecht) en de Ringvaart (Wilnis) worden incidentele kosten verwacht (B27 | 1.4.4). De hiermee samenhangende budgettaire mutaties worden volledig gedekt door een onttrekking aan de reserves.
-30 -30 0 0
12.
Voor de afronding van de pilot op Waeterrijck, gericht op het onderzoeken van de mogelijkheden voor transformatie naar wonen (B27 | 1.4.6), worden incidentele kosten verwacht. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
-30 -75 0 0
13.
Voor het investeren in de kwaliteit van het openbaar groen (B27 | 1.5.4 en B27 | 1.5.5) wordt rekening gehouden met een impuls. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
-250 0 0 0
14.
De investering Schoolbrug in Wilnis (B27 | 1.5.8) leidt tot structurele kosten. Deze kosten zijn verwerkt in de meerjarenraming.
0 -11 -11 -11
15.
Voor een subsidieregeling voor sportaccommodaties die een batterij willen aanschaffen om daarmee het wegvallen van de salderingsregeling voor zonnepanelen op te vangen (B27 | 1.6.2) is een incidenteel budget opgenomen. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
0 -50 0 0
16.
Het stimuleren van het gebruik van duurzame personen- en vrachtauto’s, onder meer door het mogelijk maken van (snellaad)laadpalen, ook op bedrijventerreinen (B27 | 1.7.2) leidt tot incidentele kosten. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
-50 0 0 0
17.
Voor het toekomstgericht inrichten van bedrijventerreinen in Abcoude, Vinkeveen en Mijdrecht (B27 | 1.8.1) worden incidentele kosten gemaakt. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
-50 -50 0 0
18.
Voor uitbreiding van bedrijventerrein De Bocht (B27 | 1.8.2) zijn er incidentele kosten. De kosten voor 2028 worden gedekt uit de reserves. De kosten voor 2027 worden ten laste van het begrotingsresultaat gebracht, omdat het bedrag lager is dan de minimale onttrekking van € 25.000 aan reserves.
-20 -30 0 0
19.
Om prioriteit te geven aan lokale bedrijven om uit te breiden op onze bedrijventerreinen (B27 | 1.8.3) worden incidentele kosten gemaakt. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
-30 0 0 0
20.
Voor onderzoek naar het draagvlak voor de ontwikkeling van een Techvalley met ondernemers en TechNet Amstel & Venen (B27 | 1.8.6) worden incidentele kosten gemaakt. Deze kosten worden volledig gedekt door een onttrekking aan de reserves.
0 -50 -50 0
21.
Om het jeugdbeleid (B27 | 2.1.2) structureel te versterken, zijn hiervoor middelen opgenomen in het meerjarenperspectief.
0 -190 -190 -190
22.
De versterking van de lokale teams (B27 | 2.2.1 en B27 | 2.2.2) brengt structurele kosten met zich mee. Deze zijn verwerkt in het meerjarenperspectief.
-150 -50 0 0
23.
De uitvoering van de Lokale Inclusie Agenda (B27 | 2.3.1) vraagt om een structurele investering. De hieruit voortvloeiende kosten zijn opgenomen in het meerjarenperspectief.
-5 -5 -5 -5
24.
Voor het opzetten van een proeftuin waarin inwoners uit de bijstand werkervaring opdoen binnen de gemeentelijke buitendienst (B27 | 2.3.2) zijn middelen nodig. De hiermee samenhangende kosten zijn verwerkt in het meerjarenperspectief.
-46 -36 0 0
25.
Voor onderzoek (B27 | 2.3.3) voor de huisvesting van Tumult in Abcoude na 2031 is incidenteel budget opgenomen. De kosten voor 2027 worden ten laste van het begrotingsresultaat gebracht, omdat het bedrag lager is dan de minimale onttrekking van € 25.000 aan reserves.
-20 0 0 0
26.
Om de handhavingscapaciteit te vergroten, wordt het aantal boa's vanaf 2028 uitgebreid van 4 naar 6 fte (B27 | 3.1.2). De bijbehorende structurele kosten zijn verwerkt in het financieel meerjarenperspectief.
0 -150 -150 -150
27.
De gemeente neemt maatregelen om de veiligheid van vrouwen in de privésfeer en de openbare ruimte te verbeteren (B27 | 3.1.3). De bijbehorende structurele kosten zijn opgenomen in het financieel meerjarenperspectief.
-30 -30 -30 -30
28. De wees- en wrakboten worden opgeruimd (B27 | 3.1.4) waardoor incidentele kosten worden gemaakt. Deze kosten worden volledig gedekt door een onttrekking aan de reserves. -25 -50 -25 0
29.
Om digitale innovatie en kunstmatige intelligentie (AI) verder te ontwikkelen en toe te passen, worden structurele kosten gemaakt (B27 | 4.1.3). Deze kosten zijn meegenomen in het financieel meerjarenperspectief.
-150 -50 -50 -50
30.
Voor het nieuwe gemeentehuis is vanaf 2029 een structurele budgetreservering opgenomen in het financieel meerjarenperspectief (B27 | 4.2.2).
0 0 -800 -800
  Totaal nieuw beleid -2.099 -1.945 -1.477 -1.347


3. Overige ontwikkelingen

In deze begroting zijn er drie overige ontwikkelingen die hierna zijn toegelicht.

Overige ontwikkelingen (bedragen x 1.000)
Nr. Omschrijving 2027 2028 2029 2030


1.
Het doorvoeren van maatregelen om scherper te bepalen welke taken wel of niet tot de gemeentelijke verantwoordelijkheid behoren, leidt tot een beperkter beroep op de Jeugdzorg en de Wmo. Hiermee wordt gestuurd op een doelmatige inzet van ondersteuning en zorg.
500 750 750 750
2. In 2027 is een taakstellende besparing van € 250.000 opgenomen binnen de bedrijfsvoering en personeelslasten. Vanaf 2028 loopt deze op naar een structurele besparing van € 1.000.000. 250 1.000 1.000 1.000
3. Vanaf 2028 is in de begroting een structurele stelpost opgenomen voor een besparing op het subsidiejaarplan. De concrete invulling hiervan wordt uitgewerkt en voorgelegd in de Kadernota 2028. 0 500 500 500
  Totaal overige ontwikkelingen 750 2.250 2.250 2.250


4. Inzet reserves

Zowel bij de autonome als bij nieuw beleid zijn er diverse incidentele mutaties die verrekend worden met de reserves.


Inzet reserves (bedragen x 1.000)
    2027 2028 2029 2030


1. Autonome ontwikkelingen 430 -492 -2.262 -3.393
2. Nieuw beleid 1.668 1.408 145 0
  Totaal inzet reserves 2.098 916 -2.117 -3.393

Onderscheid naar structureel en incidenteel resultaat

Terug naar navigatie - Financiële hoofdlijnen - Onderscheid naar structureel en incidenteel resultaat

Het onderscheid tussen structurele en incidentele resultaten is van belang voor een goed inzicht in de financiële positie van de gemeente. Structurele baten en lasten keren jaarlijks terug en vormen de basis van de begroting; incidentele baten en lasten zijn uitzonderingen.


Het overzicht laat zien hoe structurele en incidentele resultaten zich ontwikkelen in de jaren 2027 – 2030. Incidentele budgetten worden volledig verrekend met reserves. Een gedetailleerde specificatie hiervan is opgenomen in de Financiële begroting onder onderdeel 04.


Onderscheid naar structureel en incidenteel resultaat (bedragen x 1.000)
  2027 2028 2029 2030
Structureel saldo van baten en lasten 27 -2.667 -4.537 -4.624
Structurele inzet van reserves 419 419 419 419
Structureel resultaat (- = tekort en + = overschot) 446 -2.248 -4.118 -4.205
         
Incidenteel saldo van baten en lasten 15.402 -273 300 3.393
Verrekend met reserves -15.402 273 -300 -3.393
Incidenteel resultaat (- = tekort en + = overschot) 0 0 0 0

Lokale woonlasten

Terug naar navigatie - Financiële hoofdlijnen - Lokale woonlasten

De lokale belastingen vormen een belangrijk onderdeel van de inkomsten van onze gemeente. Ze maken het mogelijk om voorzieningen op peil te houden, investeringen te doen en de kwaliteit van onze leefomgeving te borgen. In dit onderdeel van de programmabegroting is daarom inzichtelijk gemaakt hoe de woonlasten zich ontwikkelen voor een meerpersoonshuishouden met een koopwoning.


Uit de grafiek blijkt dat de woonlasten in 2027 stijgen van € 1.134 naar € 1.227. Deze stijging komt niet onverwacht: een deel wordt veroorzaakt door de jaarlijkse inflatiecorrectie van 2,5% op de onroerendezaakbelasting, de rioolheffing en de waterzorgheffing. Daarnaast zien we een duidelijke toename van de afvalstoffenheffing, die met 18,8% stijgt. Dit hangt samen met hogere kosten voor het inzamelen en verwerken van afval, een ontwikkeling die landelijk zichtbaar is en ook onze gemeente raakt.


Voor huishoudens die kiezen voor een kleinere restafvalcontainer pakt de ontwikkeling gunstiger uit. In dat geval dalen de woonlasten in dit voorbeeld met € 100, van € 1.227 naar € 1.127. Daarmee laat de grafiek zien dat inwoners die minder restafval aanbieden, ook daadwerkelijk lagere lasten ervaren.


Ontwikkeling algemene reserve

Terug naar navigatie - Financiële hoofdlijnen - Ontwikkeling algemene reserve

De algemene reserve vormt de centrale buffer voor het opvangen van financiële risico’s en incidentele lasten. De reserve wordt aangevuld met rekeningresultaten, opbrengsten uit grondverkopen en de verkoop van maatschappelijk vastgoed. Gezien de huidige risicopositie wordt voorgesteld de ondergrens voor 2027 te handhaven op € 11 miljoen.


Het verloopoverzicht laat de ontwikkeling van de algemene reserve zien voor de periode 2026 – 2030. Daarbij geldt dat de begrotingsresultaten voor deze jaren nog niet definitief zijn en nog kunnen wijzigen. Aan de raad is een voorstel voorgelegd om in 2028 € 12 miljoen over te hevelen naar een nieuwe bestemmingsreserve voor de nieuwbouw van het gemeentehuis. Omdat de besluitvorming hierover nog niet heeft plaatsgevonden, is deze mutatie nog niet verwerkt in het overzicht.


Ontwikkeling algemene reserve 2026 - 2030 (bedragen x € 1.000)
  2026 2027 2028 2029 2030
Stand per 1 januari 13.886 25.895 39.117 39.286 37.338
Te bestemmen rekening- en begrotingsresultaat (jaar -1) 8.871 -718 446 -2.248 -4.118
Incidentele mutaties 3.138 13.940 -277 300 3.343
Verschuiving tussen reserves (onderweg: nieuwbouw gemeentehuis) 0 0 p.m. 0 0
Stand per 31 december 25.895 39.117 39.286 37.338 36.563

Investeringen 2027

Terug naar navigatie - Financiële hoofdlijnen - Investeringen 2027

De gemeente voert in 2027 een meerjarig investeringsprogramma uit. Belangrijke posten zijn wegen, buitensportaccommodaties, bruggen en onderwijshuisvesting. Investeringen worden geactiveerd op de balans en brengen structurele lasten met zich mee die jaarlijks in de programmabegrotingen zijn verwerkt, zoals onderhoud, afschrijvingen, toegerekende rente en verzekeringen. De verdeling per onderwerp is hieronder weergegeven.


Investeringen 2027 (bedragen x 1.000 euro)
Wegen (waarvan € 2.577.000 wordt bekostigd via rijks- en provinciale bijdragen) 10.376
Buitensportaccommodaties 1.559
Bruggen 1.707
Onderwijshuisvesting 1.261
Riolering 620
Voertuigen en materialen 531
Automatisering 335
Vastgoed 148
Speelvoorziening 120
Afval 100
  Totaal 16.757

Waar komt het geld vandaan?

Terug naar navigatie - Financiële hoofdlijnen - Waar komt het geld vandaan?

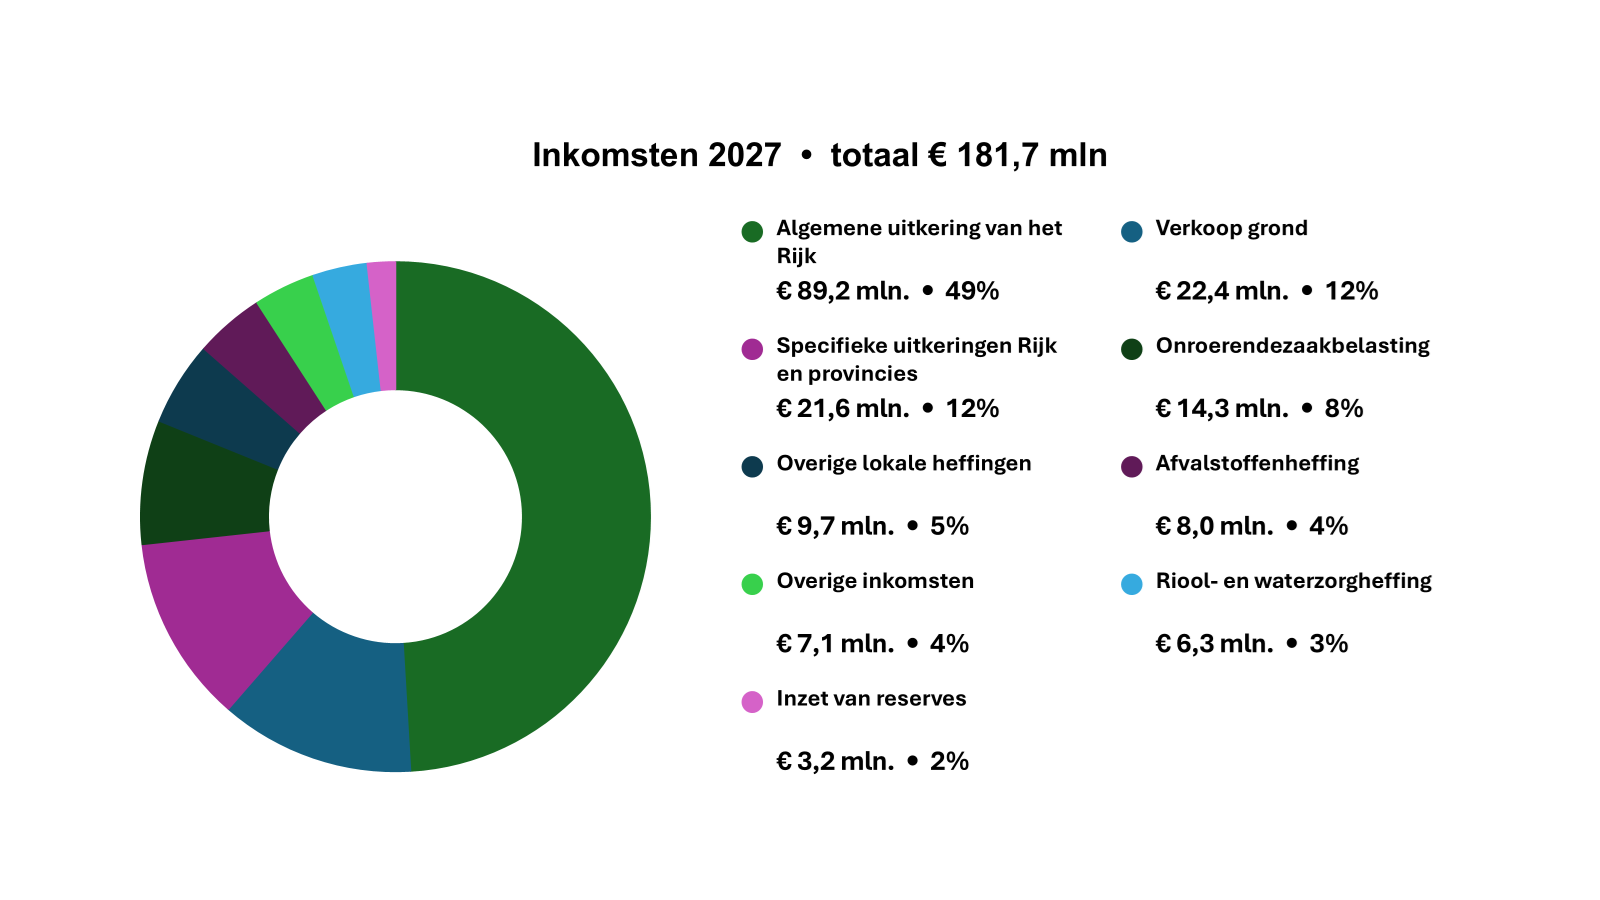
De totale baten (inclusief onttrekkingen aan de reserves) van De Ronde Venen worden voor 2027 geraamd op € 181,7 miljoen. Hiervan komt 61 procent van het Rijk via de algemene uitkering en specifieke uitkeringen. De overige 39 procent komt voort uit lokale belastingen, grondverkopen, het aanwenden van reserves en andere inkomsten.

Waar wordt het geld aan besteed?

Terug naar navigatie - Financiële hoofdlijnen - Waar wordt het geld aan besteed?

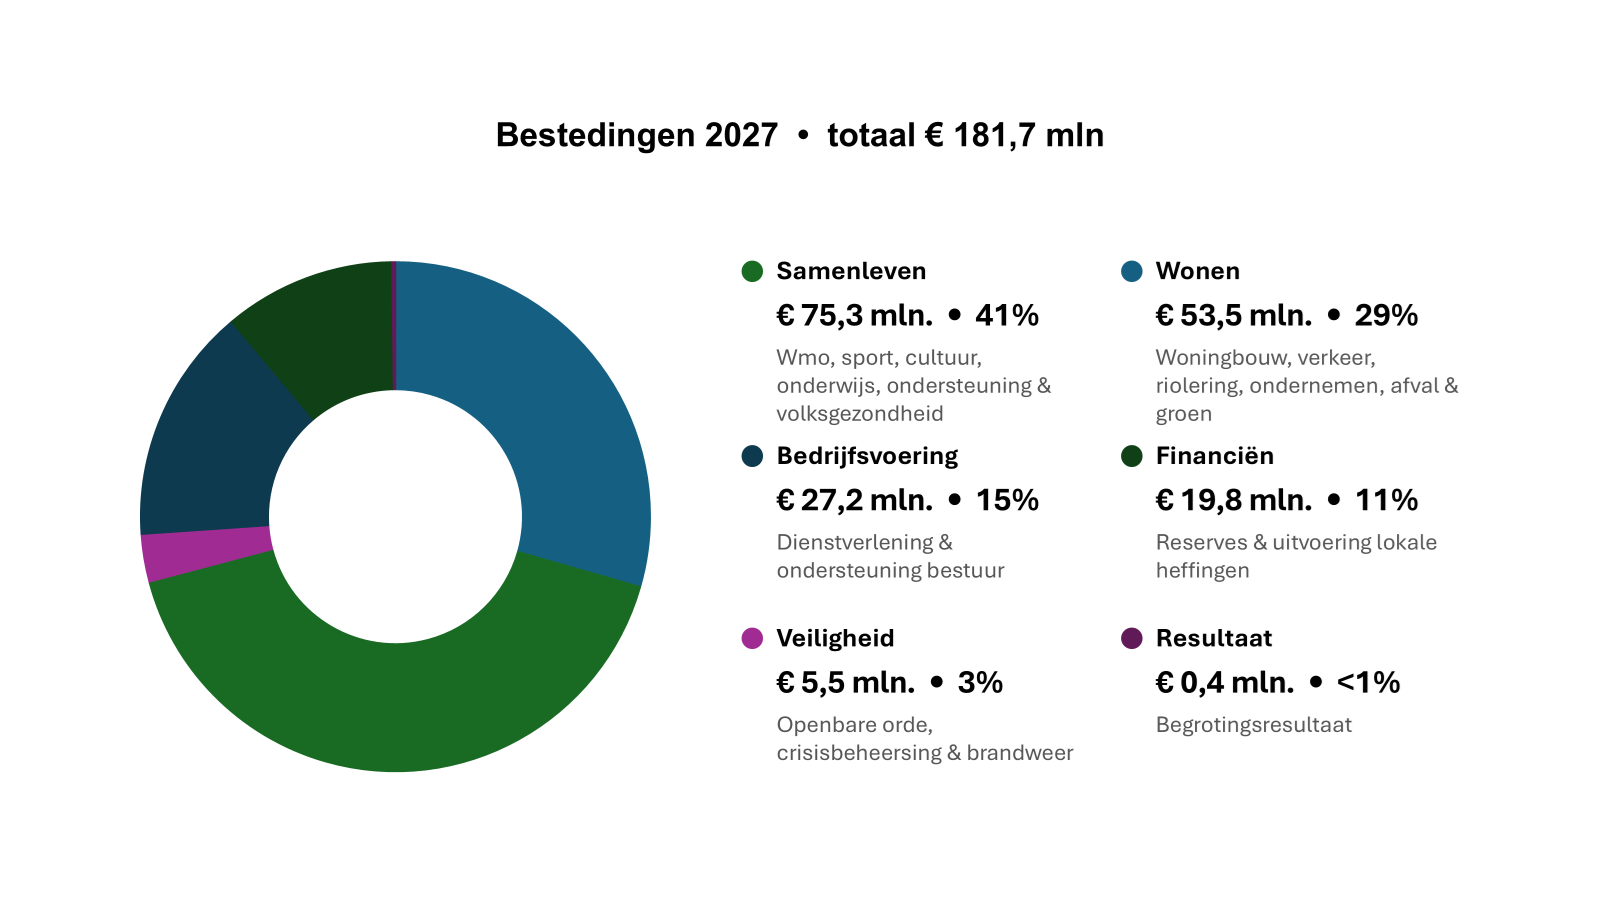
De gemeente voert diverse taken uit zoals onderhoud aan wegen, het verstrekken van bijstandsuitkeringen, jeugdzorg, het verstrekken van een paspoort, het beheer van sportvelden en de brandweerzorg. De bestedingen van deze taken zijn verdeeld over vijf programma's. De totale lasten (inclusief stortingen in de reserves) worden voor 2027 geraamd op € 181,7 miljoen. Hiervan heeft € 0,4 miljoen betrekking op het financieel resultaat.

Financieel dashboard

Terug naar navigatie - Financieel dashboard - Financieel dashboard

In dit onderdeel is een financieel dashboard opgenomen. Zowel nationale als lokale signaleringswaarden zijn hieraan toegevoegd. Dit biedt een middel voor een beter begrip van de financiële situatie en ondersteunt de dialoog tussen de raad en het college over de financiële positie. Meer informatie over definities van de indicatoren is opgenomen in de financiële begroting bij onderdeel 14 | Definities financiële kengetallen.


De financiële kengetallen zijn ingedeeld naar:

  1. Wendbaarheid - Kan de gemeente zich relatief snel aanpassen aan veranderde omstandigheden?
    • 01 | Afhankelijkheid inkomsten van het Rijk.
    • 02 | Uitgaven van verbonden partijen.
    • 03 | Netto investeringsquote.
    • 04 | Afschrijvingen.
    • 05 | Kosten van rente.
    • 06 | Netto schuldquote [BBV].
    • 07 | Belastingcapaciteit [BBV].
  2. Weerbaarheid - Kan de gemeente tegen een stootje?
    • 01 | Exploitatieresultaat (voor mutaties reserves).
    • 02 | Structureel exploitatieresultaat [BBV].
    • 03 | Solvabiliteitsratio [BBV].
    • 04 | Grondexploitatie [BBV].
    • 05 | Weerstandsratio.

1.01 Wendbaarheid | Afhankelijkheid inkomsten van het Rijk

Terug naar navigatie - Financieel dashboard - 1.01 Wendbaarheid | Afhankelijkheid inkomsten van het Rijk
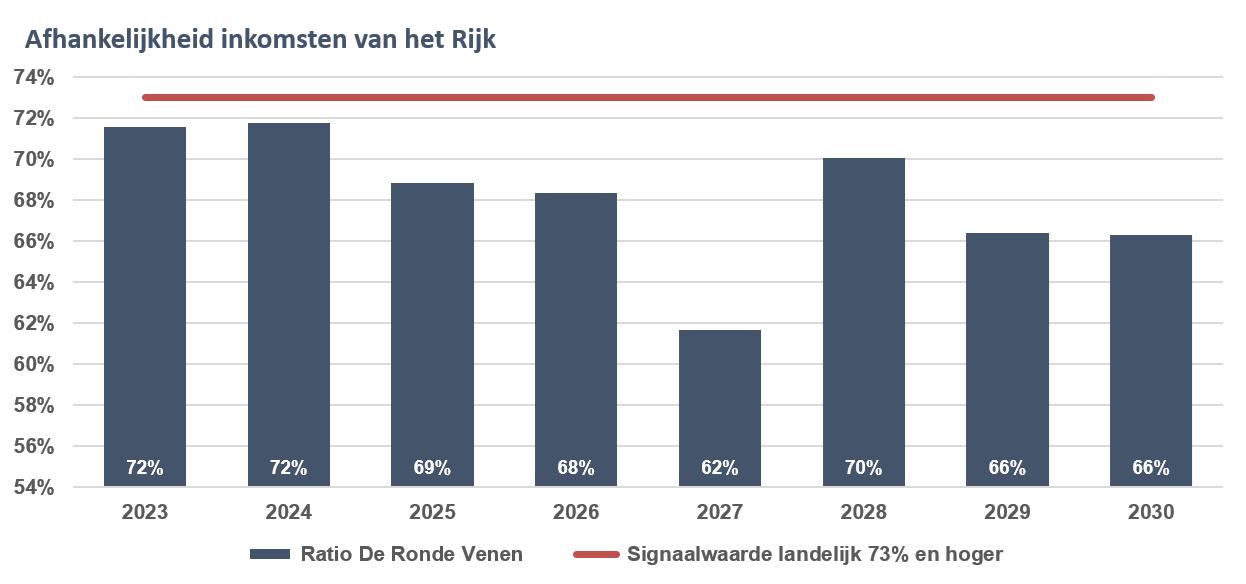
Interpretatie: Hoe lager, hoe beter.

Gemeenten zijn in hoge mate afhankelijk van bijdragen van het Rijk voor de uitvoering van hun wettelijke taken. Deze afhankelijkheid maakt de financiële positie kwetsbaar: wanneer rijksbijdragen dalen, heeft dat direct invloed op de uitvoering van voorzieningen en beleid.


In 2027 daalt de afhankelijkheid van rijksbijdragen tijdelijk. Dit komt door hogere eigen inkomsten, onder andere uit:

  • anterieure overeenkomsten zoals De Meijert, Hofland en Argonlocatie;

  • verkoop van maatschappelijk vastgoed;

  • opbrengsten uit bouwgrond in exploitatie De Bocht.

Deze opbrengsten versterken de financiële positie in 2027, maar hebben een incidenteel karakter en veranderen niets aan de structurele kwetsbaarheid die samenhangt met rijksafhankelijkheid.

1.02 Wendbaarheid | Uitgaven van verbonden partijen

Terug naar navigatie - Financieel dashboard - 1.02 Wendbaarheid | Uitgaven van verbonden partijen
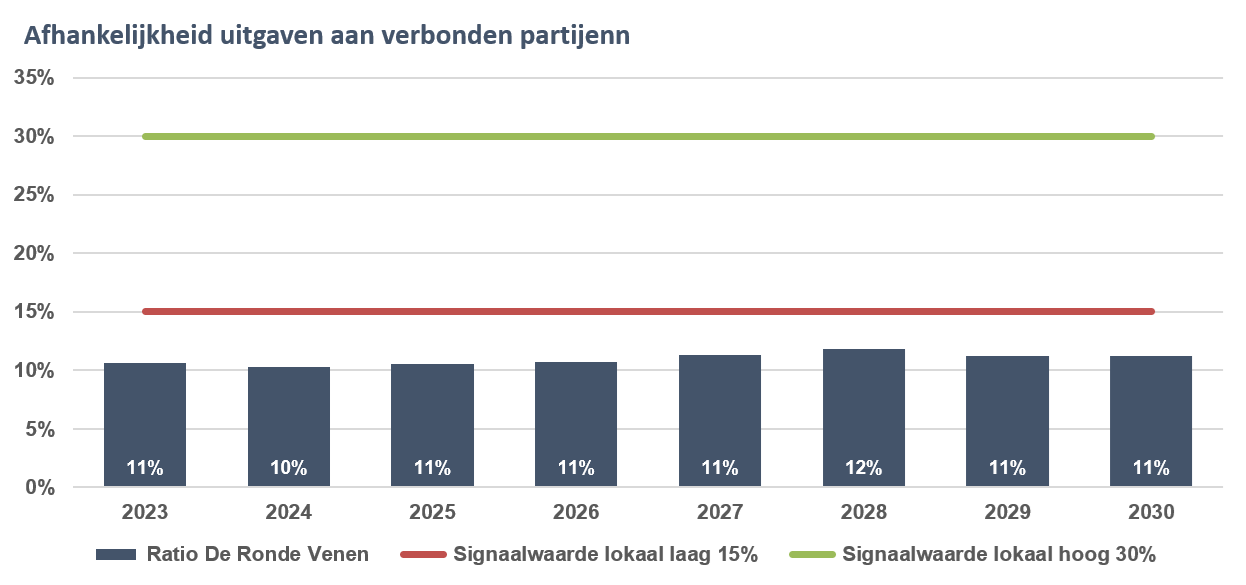
Interpretatie: Hoe lager, hoe beter.

Veel gemeenten besteden een aanzienlijk deel van hun sociaal-domeinbudget via gemeenschappelijke regelingen. Hierdoor gaat gemiddeld circa 30% van het totale budget naar verbonden partijen. Deze constructie biedt schaalvoordelen, maar maakt de financiële positie ook minder wendbaar. Wanneer een groter deel van de kosten bij verbonden partijen ligt, kost het meer tijd om bezuinigingen door te voeren. Dat komt doordat maatregelen altijd gezamenlijk met andere deelnemende overheden moeten worden afgestemd en doorgevoerd.


Daarnaast brengt het mede-eigenaarschap van een verbonden partij extra verantwoordelijkheden en risico’s met zich mee. De gemeente heeft niet alleen een financiële rol, maar ook een bestuurlijke verantwoordelijkheid voor de kwaliteit, continuïteit en doelmatigheid van de uitvoering.

1.03 Wendbaarheid | Netto investeringsquote

Terug naar navigatie - Financieel dashboard - 1.03 Wendbaarheid | Netto investeringsquote
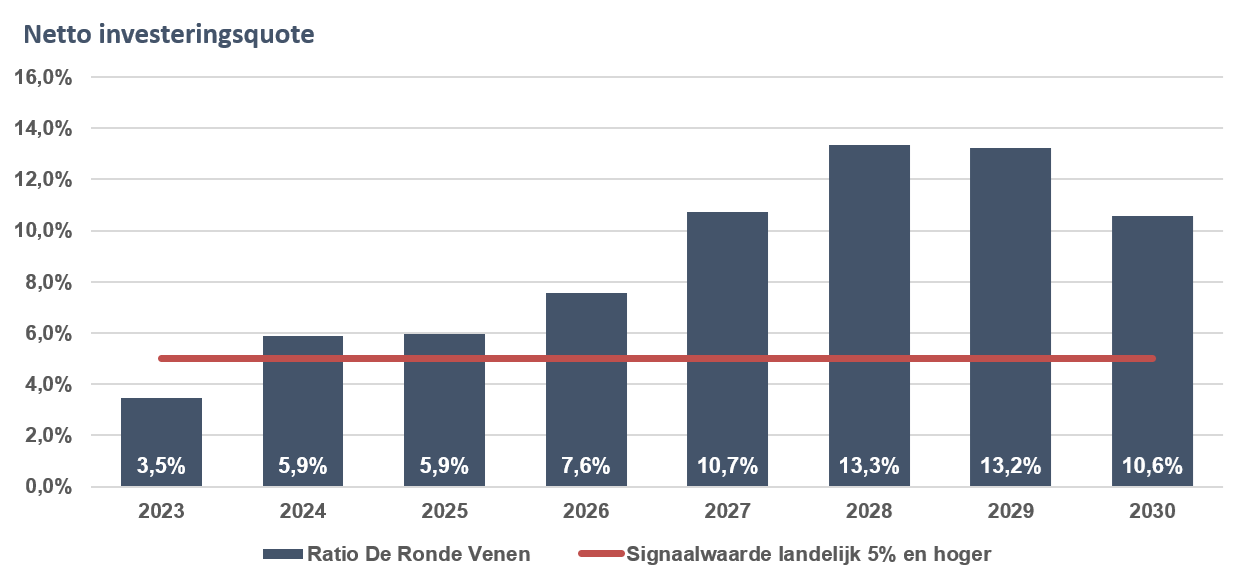
Interpretatie: Te hoge investeringen zorgen voor het oplopen van de netto schuldquote en daarmee voor het oplopen van de schuldverplichtingen. Bij te lage investeringen zijn op termijn achterstallige investeringen nodig, omdat anders de leefbaarheid in de gemeente onder druk komt.
Deze indicator geeft aan dat er een inhaalslag gaande is op het gebied van schoolgebouwen, wegen, bruggen en sportaccommodaties. Dit heeft gevolgen voor de kostenontwikkeling van afschrijvingen en rente, evenals voor de omvang van langlopende leningen. 

1.04 Wendbaarheid | Afschrijvingen

Terug naar navigatie - Financieel dashboard - 1.04 Wendbaarheid | Afschrijvingen
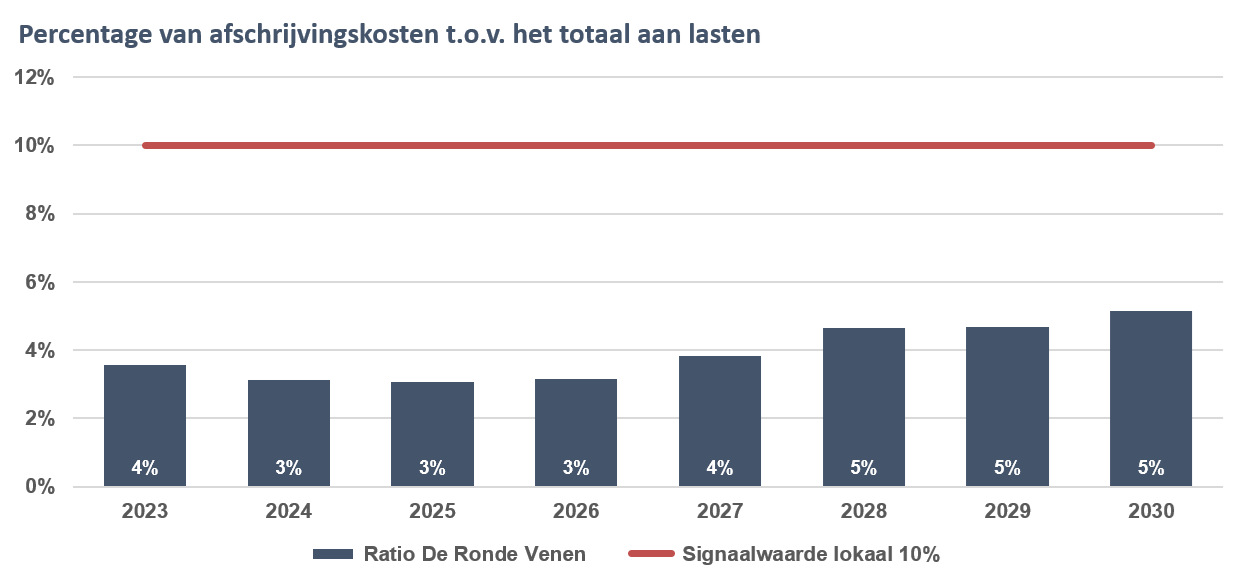
Interpretatie: Hoe lager, hoe beter.

Afschrijvingen ontstaan doordat investeringen meerdere jaren worden gebruikt en de kosten daarvan over die periode worden verdeeld. Wanneer het aandeel afschrijvingslasten in de begroting hoog is, blijft er minder ruimte over voor ombuigingen. Een groot deel van de uitgaven ligt dan immers al vast door eerdere investeringsbeslissingen.

De stijgende afschrijvingslasten sluiten aan bij 1.03 Wendbaarheid | Netto investeringsquote: hoe meer er wordt geïnvesteerd, hoe hoger de toekomstige afschrijvingen en hoe kleiner de flexibiliteit in de begroting.

1.05 Wendbaarheid | Kosten van rente

Terug naar navigatie - Financieel dashboard - 1.05 Wendbaarheid | Kosten van rente
Interpretatie: Hoe lager, hoe beter.

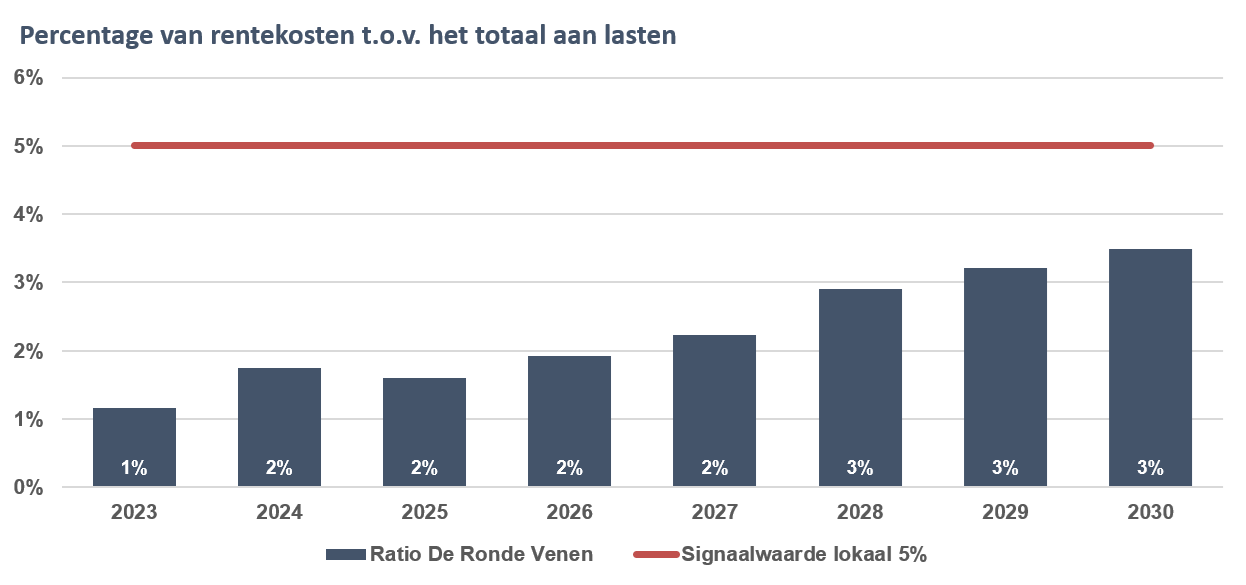
De rentekosten zijn direct gekoppeld aan de omvang van de langlopende leningen. Een hogere schuld betekent hogere rentelasten, waardoor de financiële ruimte voor besparingen en nieuwe investeringen afneemt. Dit beperkt de wendbaarheid van de begroting.

De stijgende rentelasten sluiten aan bij 1.03 Wendbaarheid | Netto investeringsquote. Daar is aangegeven dat de gemeente een inhaalslag aan investeringen uitvoert in schoolgebouwen, wegen, bruggen en sportaccommodaties. Deze investeringen vergroten de schuld en leiden daarmee tot hogere toekomstige rentelasten.

1.06 Wendbaarheid | Netto schuldquote [BBV]

Terug naar navigatie - Financieel dashboard - 1.06 Wendbaarheid | Netto schuldquote [BBV]
Interpretatie: Hoe lager, hoe beter.

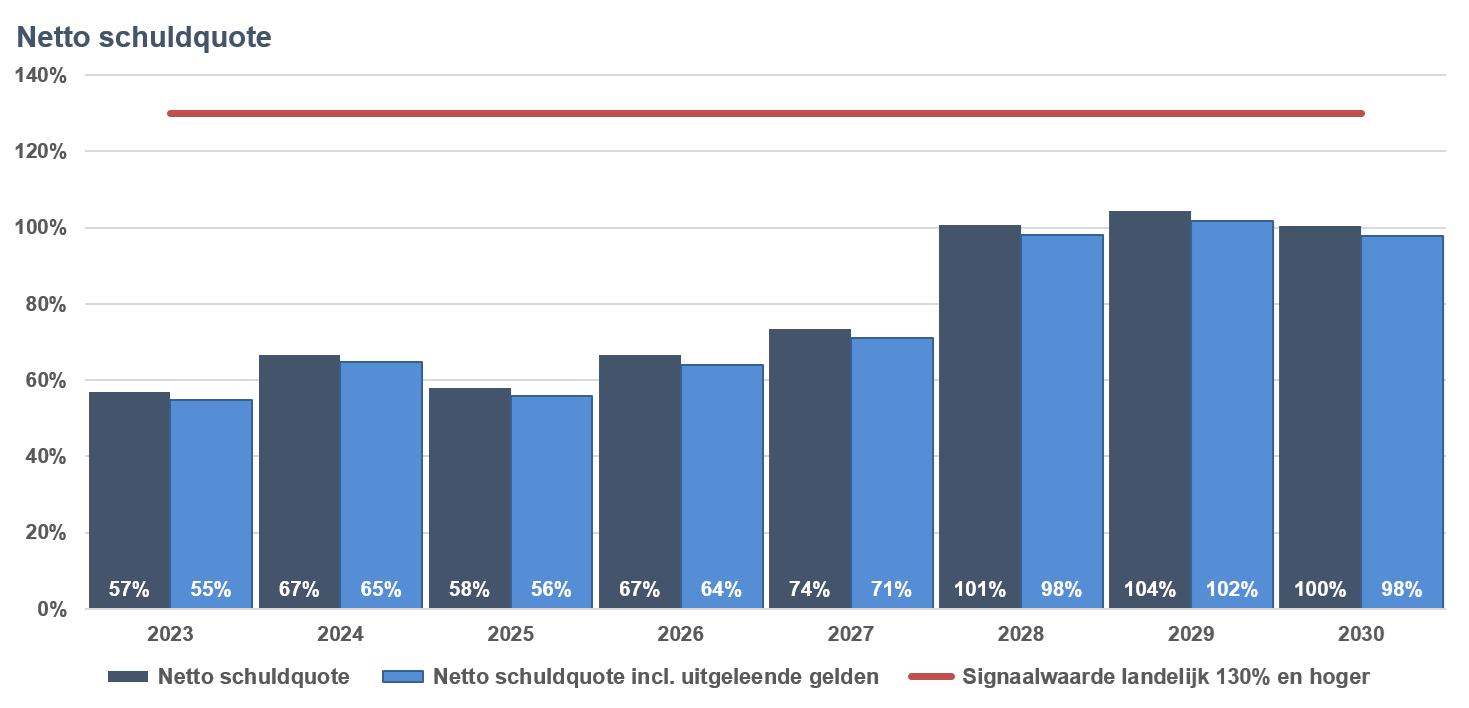
De schulden zijn vooral ontstaan door investeringen waarvoor leningen zijn afgesloten om leveranciers te kunnen betalen. Uit de grafiek blijkt dat de gemeente onder de landelijke signaalwaarde blijft, wat duidt op een beheersbare schuldpositie.

Een hoge schuldquote beperkt de mogelijkheden voor bezuinigingen, omdat leningen langdurig doorwerken in de begroting. Hoe hoger de schuld, hoe minder ruimte er overblijft om financiële tegenvallers op te vangen of beleid bij te sturen.

1.07 Wendbaarheid | Belastingcapaciteit (BBV)

Terug naar navigatie - Financieel dashboard - 1.07 Wendbaarheid | Belastingcapaciteit (BBV)
Interpretatie: Hoe lager, hoe beter.

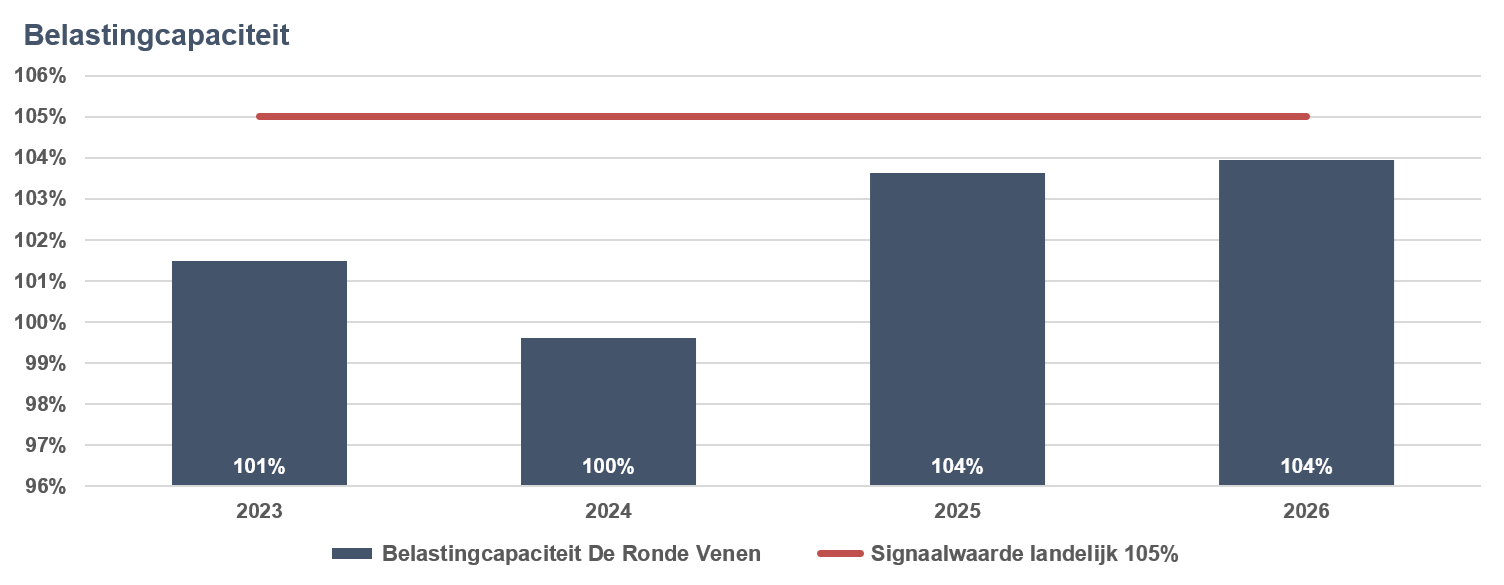
De belastingcapaciteit laat zien hoe de lokale belastingdruk zich verhoudt tot het landelijke gemiddelde. In 2026 bedragen de gemiddelde gemeentelijke woonlasten voor een meerpersoonshuishouden € 1.091. In De Ronde Venen zijn deze woonlasten € 1.134, wat iets boven het landelijk gemiddelde ligt.

Wanneer de woonlasten in een gemeente al boven het landelijke gemiddelde liggen, is de ruimte om tarieven verder te verhogen beperkter.

2.01 Weerbaarheid | Exploitatieresultaat (voor mutaties reserves)

Terug naar navigatie - Financieel dashboard - 2.01 Weerbaarheid | Exploitatieresultaat (voor mutaties reserves)
Interpretatie: Bij twee negatieve exploitatieresultaten in drie jaar springt het licht op oranje.

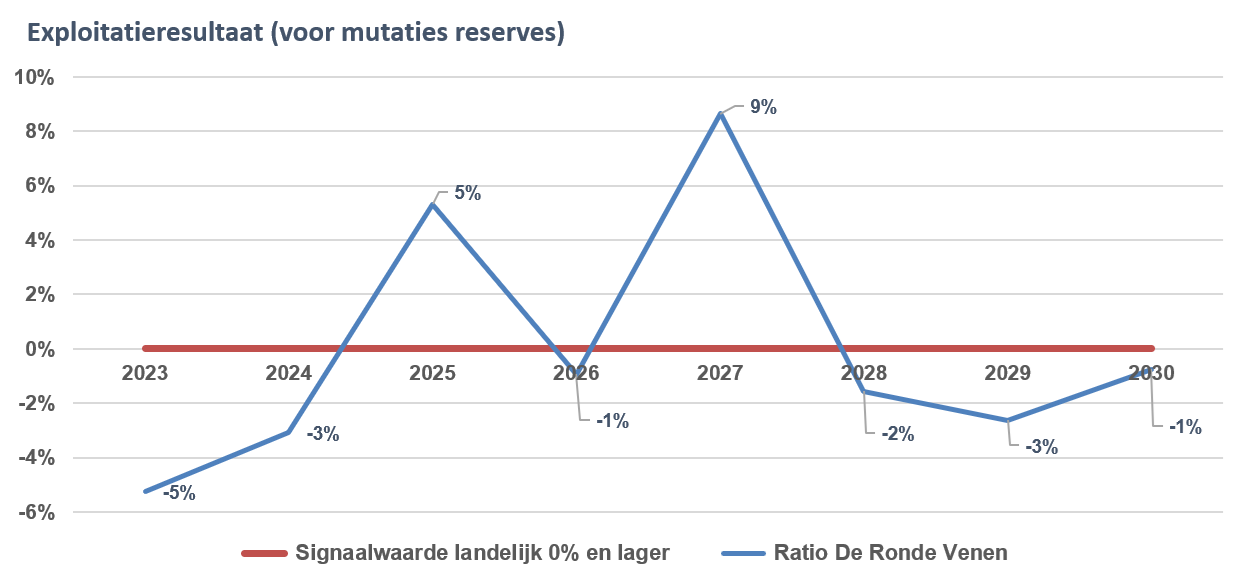
In dit kengetal worden zowel incidentele als structurele baten en lasten samengevoegd. Door deze mix van eenmalige en doorlopende posten ontstaat in de periode 2023 – 2030 een wisselend beeld.


In 2027 zijn er verschillende incidentele opbrengsten, waaronder anterieure overeenkomsten De Meijert, Hofland en Argonlocatie alsmede verkoop van maatschappelijk vastgoed. Deze incidentele meevallers zorgen voor positieve exploitatieresultaten vóór mutaties in de reserves.


Het daaropvolgende kengetal, structureel exploitatieresultaat, laat zien hoe het resultaat eruitziet zonder deze eenmalige posten en geeft daarmee een zuiverder beeld van de structurele financiële positie.

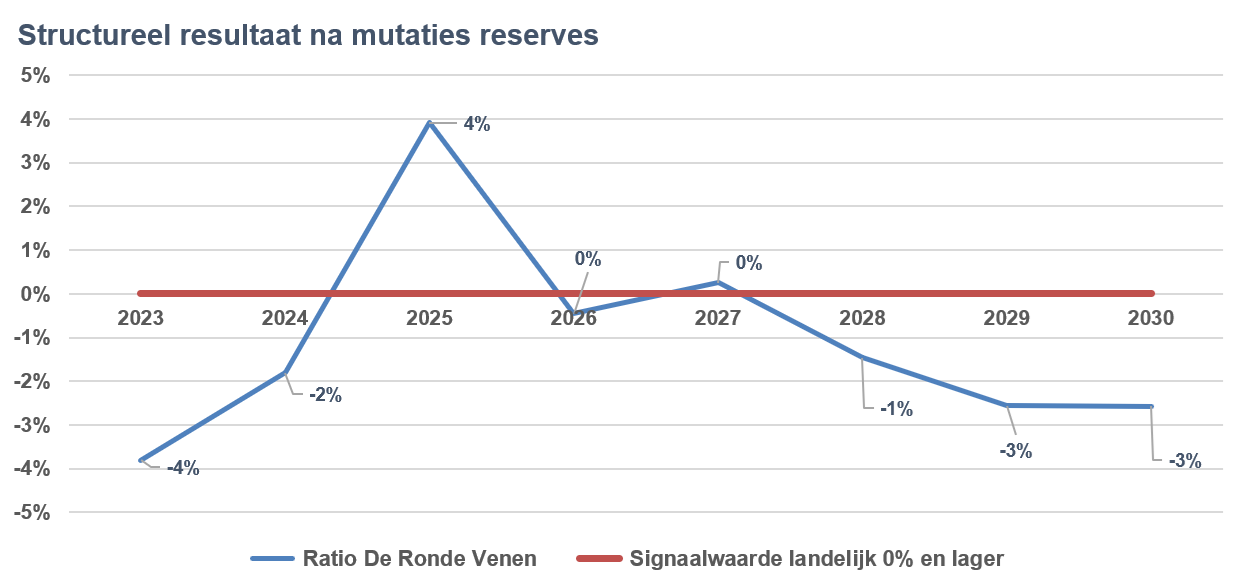
2.02 Weerbaarheid | Structureel exploitatieresultaat [BBV]

Terug naar navigatie - Financieel dashboard - 2.02 Weerbaarheid | Structureel exploitatieresultaat [BBV]
Interpretatie: Bij twee negatieve exploitatieresultaten in drie jaar springt het licht op oranje.

Het structurele exploitatieresultaat laat in de periode 2023 – 2030 een wisselend beeld zien. De belangrijkste oorzaak is de onzekerheid rond de rijksbijdragen voor jeugdzorg. Voor 2026 en 2027 ontvangt de gemeente hogere bijdragen, terwijl in de loop van 2027 duidelijk wordt of gemeenten vanaf 2028 extra middelen krijgen of dat het Rijk landelijke maatregelen neemt om het beroep op jeugdzorg te verminderen.

Daarnaast nemen de afschrijvings- en rentelasten toe door het meerjareninvesteringsprogramma. Deze stijgende vaste lasten drukken op het structurele resultaat.

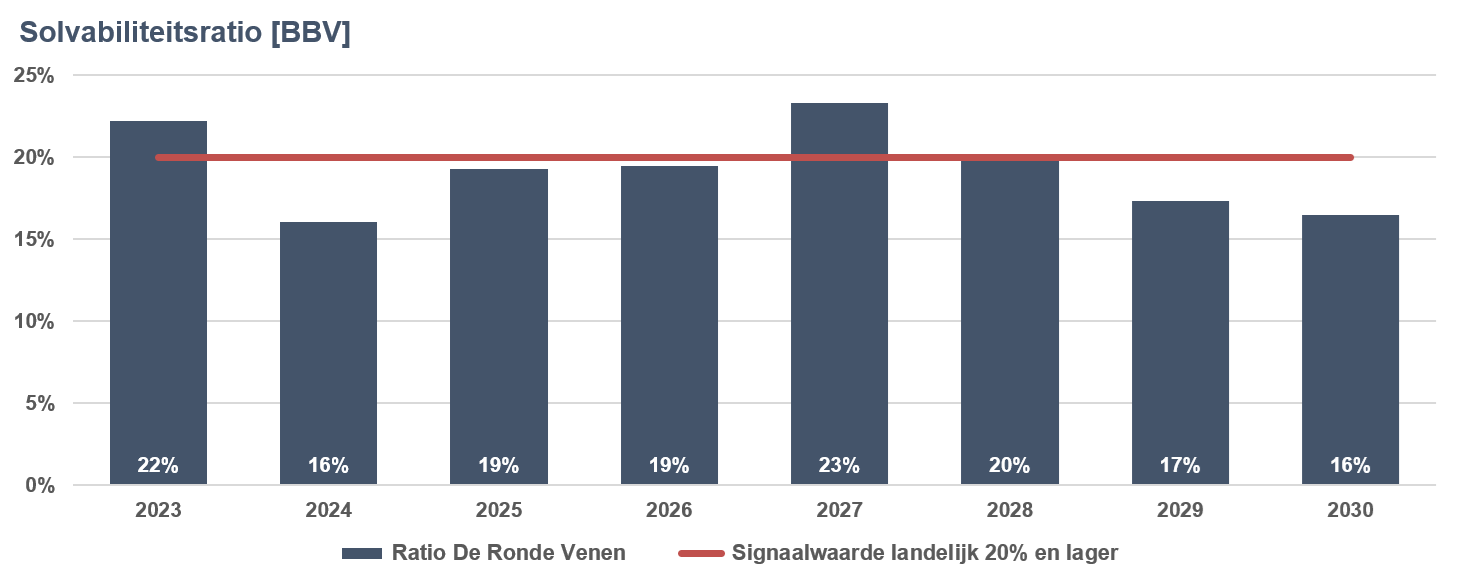
2.03 Weerbaarheid | Solvabiliteitsratio [BBV]

Terug naar navigatie - Financieel dashboard - 2.03 Weerbaarheid | Solvabiliteitsratio [BBV]
Interpretatie: Hoe hoger de solvabiliteitsratio, hoe sterker de vermogenspositie en hoe lager de afhankelijkheid van vreemd vermogen.

Door de opbrengsten uit anterieure overeenkomsten en de verkoop van maatschappelijk vastgoed stijgt de solvabiliteit in 2027 naar 23%. Dit betekent dat de gemeente in dat jaar een sterkere vermogenspositie heeft.

Vanaf 2028 daalt de solvabiliteit weer. Dat komt door twee ontwikkelingen:

  • Onzekerheid rijksbijdragen jeugdzorg: in 2026 en 2027 ontvangt de gemeente hogere bijdragen, maar pas later in 2027 wordt duidelijk of gemeenten vanaf 2028 extra middelen krijgen of dat het Rijk maatregelen neemt om het beroep op jeugdzorg te beperken.

  • Stijgende vaste lasten: de afschrijvings- en rentelasten nemen toe door het meerjareninvesteringsprogramma, wat het structurele resultaat drukt en daarmee de solvabiliteit verlaagt.

2.05 Weerbaarheid | Weerstandsratio

Terug naar navigatie - Financieel dashboard - 2.05 Weerbaarheid | Weerstandsratio
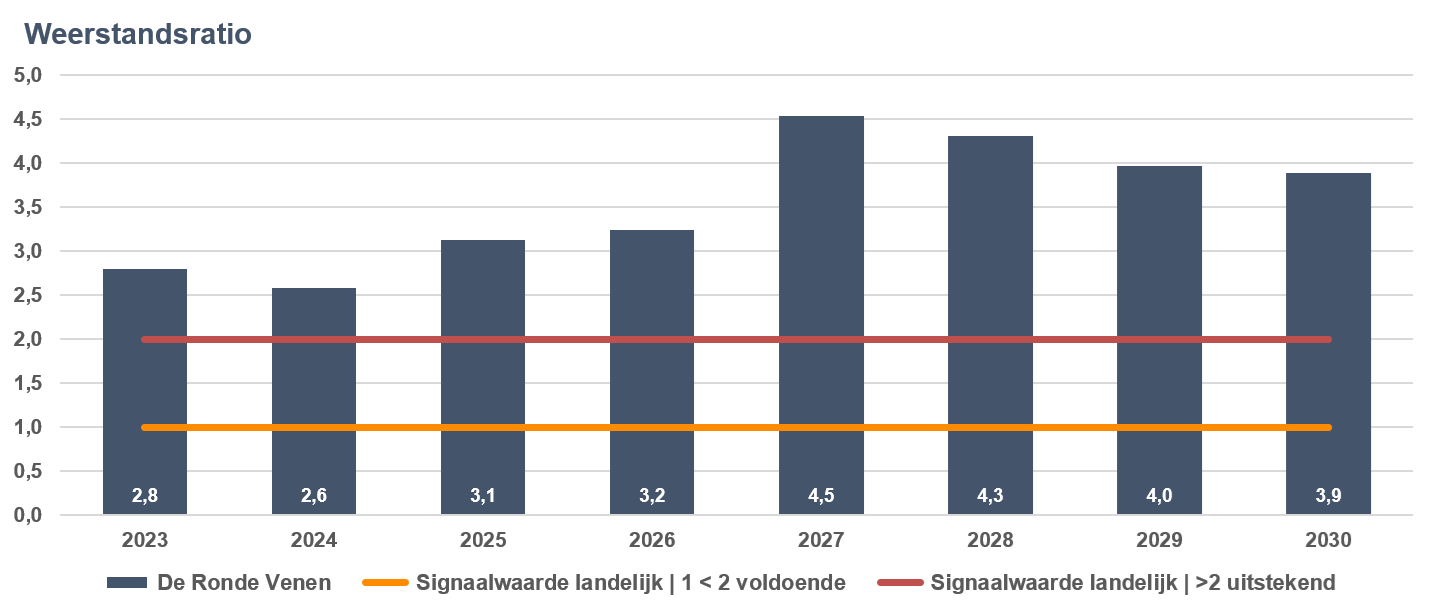
Interpretatie: tenminste voldoende om risico's te kunnen opvangen.

De verhouding tussen weerstandscapaciteit (alle middelen die beschikbaar zijn om niet-begrote tegenvallers op te vangen (o.a. reserves, resultaten, stille reserves, onbenutte belastingcapaciteit) en risico’s blijft over de jaren uitstekend. In 2027 stijgt de ratio naar 4,5, vooral door de opbrengsten uit anterieure overeenkomsten en de verkoop van vastgoed. Deze incidentele inkomsten versterken tijdelijk de beschikbare capaciteit om risico’s op te vangen. Zie voor meer informatie de paragraaf 2 | Weerstandsvermogen en risicobeheersing.

Kerngegevens 2023 - 2027

Terug naar navigatie - Kerngegevens 2023 - 2027 - Kerngegevens
  2023 2024 2025 Prognose 2026 Prognose 2027
Inwoners          

Aantal per 1 januari

45.572 45.813 45.921 45.739 45.780

Mutatie

241 108 -182 41 120

Aantal per 31 december

45.813 45.921 45.739 45.780 45.900
Woningen          

Aantal per 1 januari

18.872 19.039 19.070 19.090 19.140
Mutatie 167 31 20 50 150

Aantal per 31 december

19.039 19.070 19.090 19.140 19.290

Woningen naar type


Eengezinswoning (Hieronder vallen vrijstaande woningen, aaneengebouwde woningen, zoals twee-onder-één-kapwoningen, boerderijen met woningen en voorts alle rijenhuizen)

79,4% 78,9% 78,8% 78,8% 78,8%

Meergezinswoning (Hieronder vallen flats, galerij-, portiek- , beneden- en bovenwoningen en appartementen)

20,6% 21,1% 21,2% 21,2% 21,2%
Huishoudens op 1 januari          
Eenpersoonshuishoudens 6.189 6.338 6.390 6.450 6.510
Meerpersoonshuishoudens 13.559 13.625 13.630 13.590 13.580
Totaal huishoudens 19.748 19.963 20.020 20.040 20.090